Autor: J.O.
El administrador municipal citó ante el Concejo de Isla de Maipo un informe de Contraloría para justificar el déficit como herencia. Omitió el documento posterior del mismo organismo, que certifica que ninguna irregularidad grave fue corregida bajo la actual administración en 2022-2023.
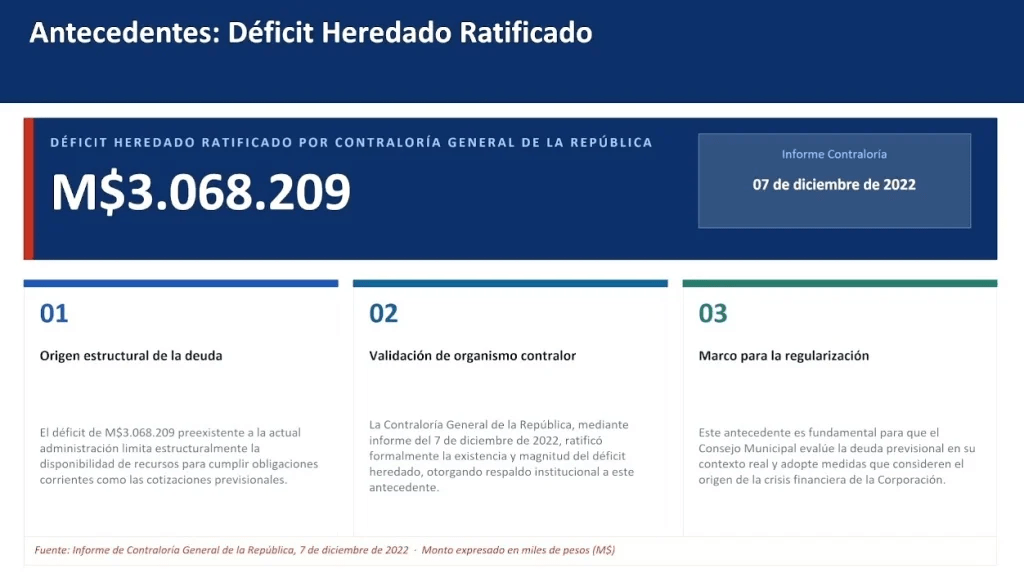
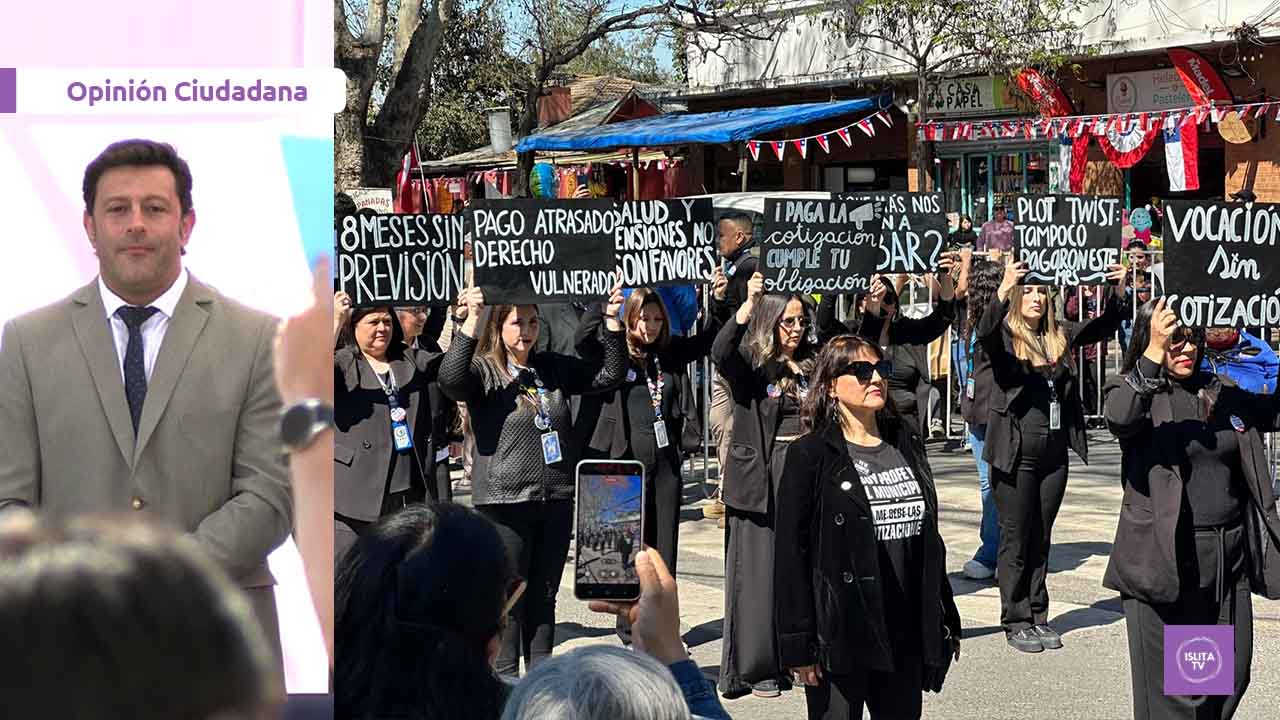
El día miércoles 20 de mayo de 2026, el administrador municipal de Isla de Maipo citó ante el Concejo Municipal un informe sobre la situación financiera de la Corporación Municipal de Educación y Salud, señalando que el organismo arrastra un déficit de M$3.068.209 heredado de la administración anterior. Según expuso, esa situación explicaría, en parte, la actual crisis por cotizaciones previsionales impagas, cuya deuda ya alcanza los $772 millones. Para fundamentar dicha afirmación, citó el Informe Final N° 703 de la Contraloría General de la República, emitido el 7 de diciembre de 2022.
Lo que no mostró fue el Informe de Seguimiento N° USAC 70/2023, emitido por el mismo organismo el 19 de junio de 2023. Ese segundo documento —igualmente público, igualmente vinculante— cambia de manera sustancial la historia que el Concejo recibió ese día.
Lo que el informe presentado sí acredita
El Informe Final de diciembre de 2022 auditó la totalidad de los ingresos y gastos de la Corporación durante el año 2021. Sus conclusiones son severas y están bien documentadas. Al cierre de ese ejercicio, la entidad registraba un déficit de caja de $3.068.209.451, producto de ingresos por $14.511 millones frente a gastos reales —según cartolas bancarias— de $17.244 millones, más una deuda arrastrada de años anteriores por $335 millones.
Ese déficit se construyó en buena medida durante la administración encabezada por el entonces alcalde Carlos Adasme (DC en aquella época), quien ejerció hasta el 28 de junio de 2021. Los documentos lo sustentan con hechos concretos: un pagaré firmado por el entonces secretario general en diciembre de 2020 por $114 millones para financiar una capacitación que nunca se realizó en los términos acordados; pagos sin respaldo iniciados ese mismo mes; una asesoría de $10 millones a la Fundación Arrayán sin documentación suficiente; y un contrato de $2.950.000 con la empresa Grupo PANAL, pagado el 26 de junio de 2021 —dos días antes del cambio de mando— cuyo respaldo contiene actividades de 2020, previas al propio contrato. Por este último caso, la Contraloría formuló un reparo ante el Tribunal de Cuentas.
Esos hechos son reales. El déficit heredado es real. Y merece ser conocido por la ciudadanía.
Lo que el informe omitido certifica
El Informe de Seguimiento de junio de 2023 tenía un propósito específico: verificar si la administración del alcalde Juan Pablo Olave (UDI), que asumió el 28 de junio de 2021, había implementado las correcciones exigidas por la Contraloría dentro de los plazos formales. Tras recibir el informe de diciembre de 2022, la Corporación tenía 60 días hábiles —hasta aproximadamente marzo de 2023— para presentar medidas concretas en cada una de las observaciones calificadas como complejas o altamente complejas.
El resultado del seguimiento, realizado seis meses después del plazo, fue categórico: ninguna de las ocho observaciones graves había sido subsanada.
Las 8 observaciones sin corregir · Junio 2023
- Falta de póliza de fianza de la secretaria general, exigida por ley desde julio de 2021
- Ausencia de conciliaciones bancarias con una diferencia sin explicar de $3.542.913.380 entre contabilidad y cartolas
- Falta de estados financieros desde al menos el año 2020: sin balances, sin memorias anuales, sin estados de resultado
- Ingresos por $14.511 millones en subvenciones y aportes sin evidencia de registro contable
- Gastos por $2.423.649.687 no contabilizados, detectados al comparar cartolas bancarias con registros contables
- Deudas impagas de años anteriores sin regularización documentada
- 17 vehículos de propiedad corporativa sin registro contable ni actualización patrimonial
En todos los casos, la respuesta entregada por la Corporación a la Contraloría fue que las correcciones se harían «en el futuro» o que se solicitaría autorización para abrir períodos contables. Ninguna de esas gestiones consta como realizada a la fecha del seguimiento (Junio 2023). La Contraloría otorgó nuevos plazos de 30 días hábiles para cada observación, exigiéndolos con carácter de urgencia.
La pregunta que los plazos plantean
La Corporación recibió el Informe Final el 7 de diciembre de 2022. El vencimiento del plazo para implementar correcciones fue aproximadamente en marzo de 2023. Eso significa que la administración Olave tuvo al menos 18 meses desde que asumió —del 28 junio de 2021 a marzo de 2023— para comenzar a ordenar la situación financiera heredada. El organismo fiscalizador del Estado certificó que ese ordenamiento no ocurrió.
Adicionalmente, el propio Informe Final registra transferencias sin respaldo documental realizadas durante el segundo semestre de 2021 —agosto, septiembre, noviembre y diciembre—, período que corresponde íntegramente a la actual administración del alcalde Olave.
El uso selectivo de la evidencia institucional
Ambos informes de Contraloría son documentos públicos, disponibles en el portal del organismo fiscalizador. Fueron emitidos por la misma institución. Su valor probatorio es equivalente. Utilizar uno y omitir el otro en una presentación oficial ante el Concejo Municipal no es un error de omisión casual: es una decisión que define qué imagen de la realidad recibe el único órgano con facultades de control sobre el municipio y el actuar del alcalde.
El primer informe acredita el déficit heredado. El segundo acredita que ese déficit no fue abordado dentro de los plazos legales por la administración que lo recibió. Juntos, ofrecen un cuadro completo. Por separado, permiten construir narrativas incompletas.
Lo que los documentos permiten establecer
A partir de ambos informes de Contraloría, es posible afirmar con respaldo documental que el origen de las irregularidades financieras más graves se remonta a la administración anterior a julio de 2021; que la administración actual recibió en diciembre de 2022 un informe con plazos formales para corregirlas; que al vencimiento de esos plazos, en junio de 2023, ninguna corrección había sido implementada; y que la deuda previsional actual se generó entre diciembre de 2025 y abril de 2026, cuatro años después del déficit que se invoca como causa.
El comunicado de la Corporación y el mismo deficit 4 años después
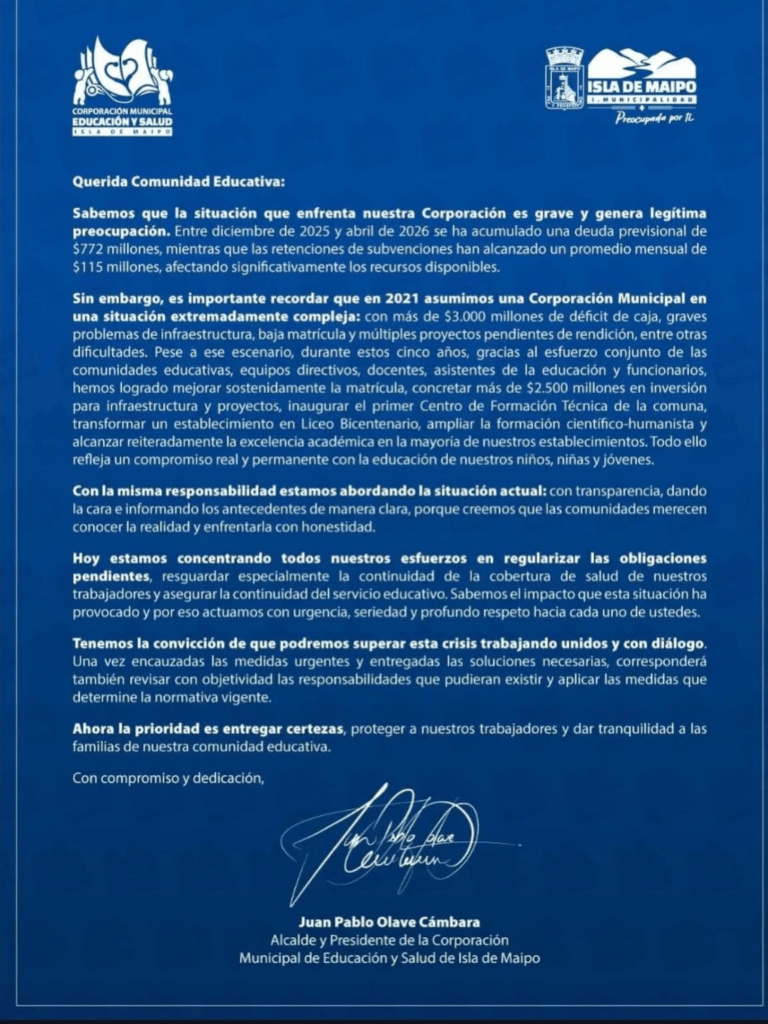
El comunicado firmado por la actual administración reconoce la crisis y apela a la transparencia. Sin embargo, vuelve a invocar el mismo déficit de M$3.068.209 que Contraloría certificó en diciembre de 2022, como si ese número fuera aún la descripción fiel del estado financiero de la Corporación. El problema es que desde el Informe de Seguimiento de junio de 2023, no hay un nuevo pronunciamiento oficial que permita saber en qué condición real se encuentra la entidad hoy.
No se conoce, públicamente, el estado de las conciliaciones bancarias, ni si los estados financieros fueron confeccionados, ni cuánto de la deuda histórica fue saneado. Lo que sí se conoce es que la actual administración sigue usando el mismo monto de hace cuatro años como argumento central, lo que plantea la pregunta más importante de este episodio: si el déficit heredado era de M$3.068.209 en 2021, ¿cuánto es hoy? Esa es la cifra que los trabajadores con cotizaciones impagas, los concejales y la ciudadanía de Isla de Maipo tienen derecho a conocer, y que ningún documento público disponible hasta ahora permite responder.